观澜快讯
我要提问
观澜快讯
我要提问
老张这种记账习惯放到更大的范围看,就是最基础的财务管理。企业里管钱的人做的事本质上和他差不多:把进来的钱记清楚,把出去的钱记明白,然后看月底还剩多少。区别在于企业的资金流量大、科目多,需要专门的会计制度和财务报表来呈现。资产负债表告诉你某个时点公司有多少家底、欠了多少债;利润表告诉你一段时间赚了还是亏了。这两张表加上现金流量表,构成了外界判断一家公司经营状况的主要依据。普通人不一定看得懂这些表,但买股票、选基金的时候,其实就是在用脚给这些数字投票。
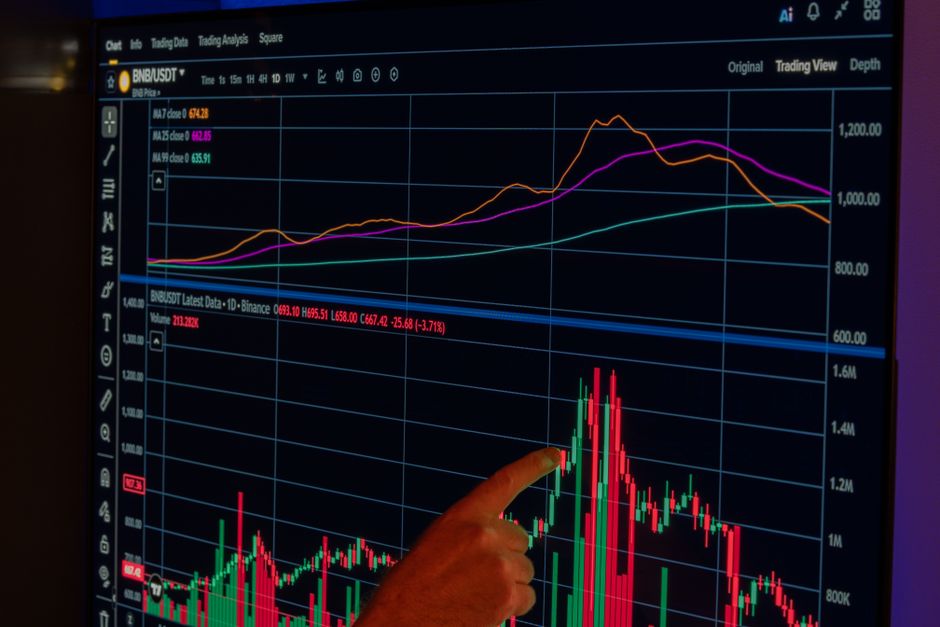
说到股票,很多人第一反应是K线图和涨停板,觉得财经就是炒股。这种理解窄了。股票只是企业融资的一种方式,企业还可以发债、找银行贷款、引入风险投资。不同的融资方式对应不同的成本和风险。借银行的钱要还本付息,还不上就可能被起诉;发股票不用还本,但要把公司的一部分所有权让出去,赚了钱要跟股东分。一个企业选择哪种方式筹钱,取决于它处在什么阶段、资产结构如何、老板愿意让出多少控制权。这些判断背后是一整套关于风险和收益的权衡逻辑,跟老张算音响账时“花小钱办大事”的思路一脉相承。
宏观层面的财经问题离日常生活也不远。利率降了,房贷月供可能少几十块;汇率变了,进口奶粉和汽油的价格跟着动;CPI涨了,菜市场的猪肉比上个月贵了两块钱。这些数字出现在新闻里的时候往往一笔带过,但它们传导到每个人的钱包需要时间,路径也各不相同。央行调整利率,先影响银行的资金成本,再影响企业的贷款意愿,最后才落到普通人的存款利息和消费决策上。理解这条链条不需要成为经济学家,但至少能让人在面对“降息利好楼市”这类标题时多问一句:利好的是谁,代价又由谁承担。
个人理财领域这些年热闹得很,各种产品从银行柜台摆到了手机屏幕上。货币基金、债券基金、指数基金、养老保险、黄金定投,名字花哨,底层逻辑无非是风险和期限的搭配。收益高的产品通常波动大或者锁定期长,随时能取出来的钱利息就低。这个道理跟老张不肯换音响是一回事:手头的现金要留着应付突发开销,不能全押在一个地方。很多人亏钱不是因为不懂金融模型,而是把短期要用的钱投进了长期才能回本的产品里,急用钱时只能割肉离场。管好自己的现金流,比研究哪只基金涨得快更实在。
财经这件事说到底跟每个家庭的日常决策分不开。老张收完音响回家,路上顺便去超市买了打折的鸡蛋,又看了一眼手机银行里到期的定期存款利率,琢磨着是续存还是挪去买点国债。这些动作不起眼,但加在一起就是一个普通人参与经济的方式。市场由无数这样的细碎选择构成,价格信号在买卖之间传递,资源配置在无数笔交易里完成。没有谁在指挥这一切,但账本上的数字会说话,它告诉每个人钱去了哪里,又该往哪里去。